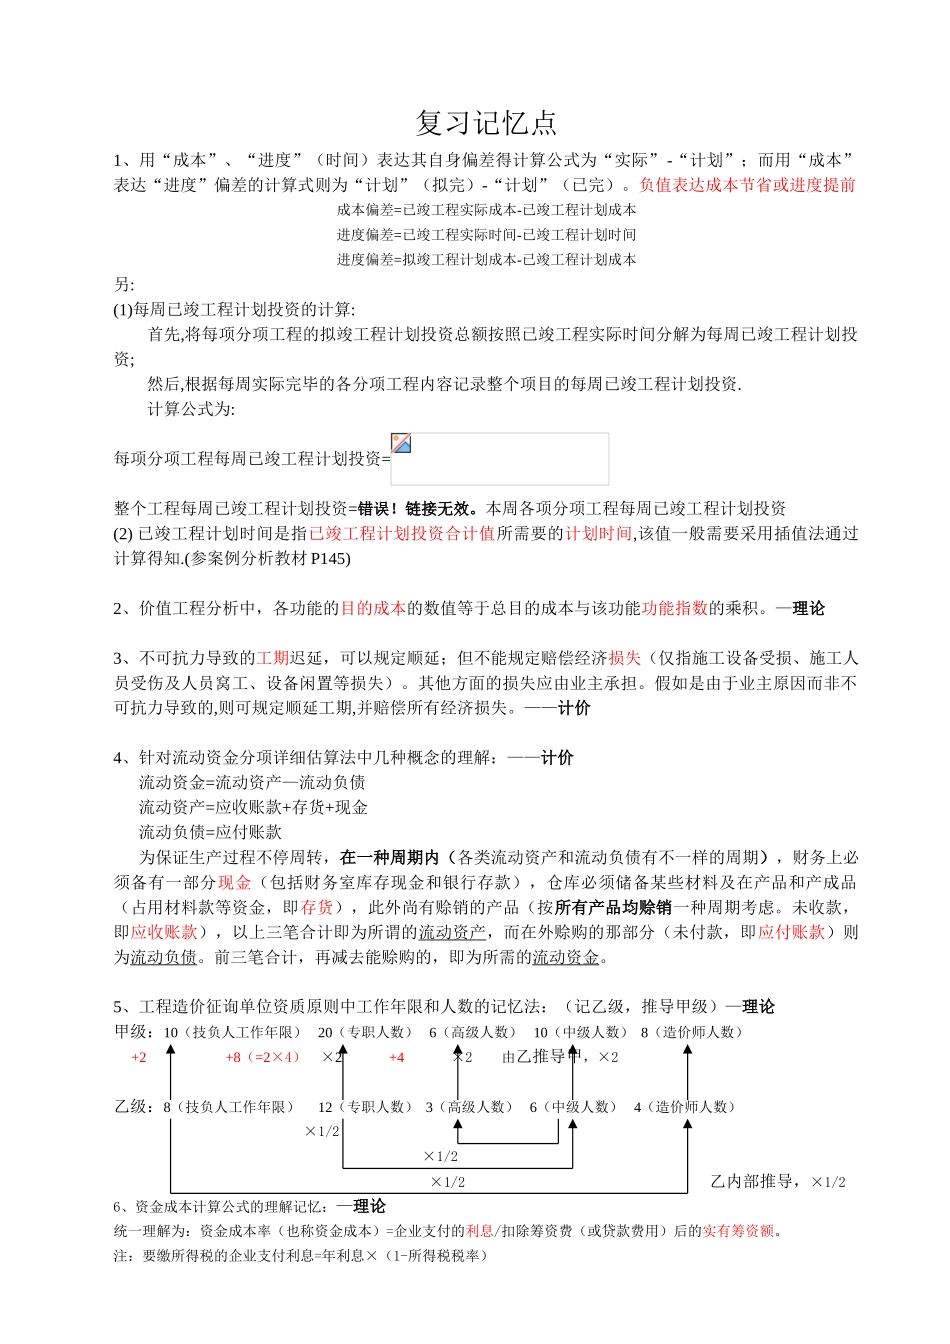
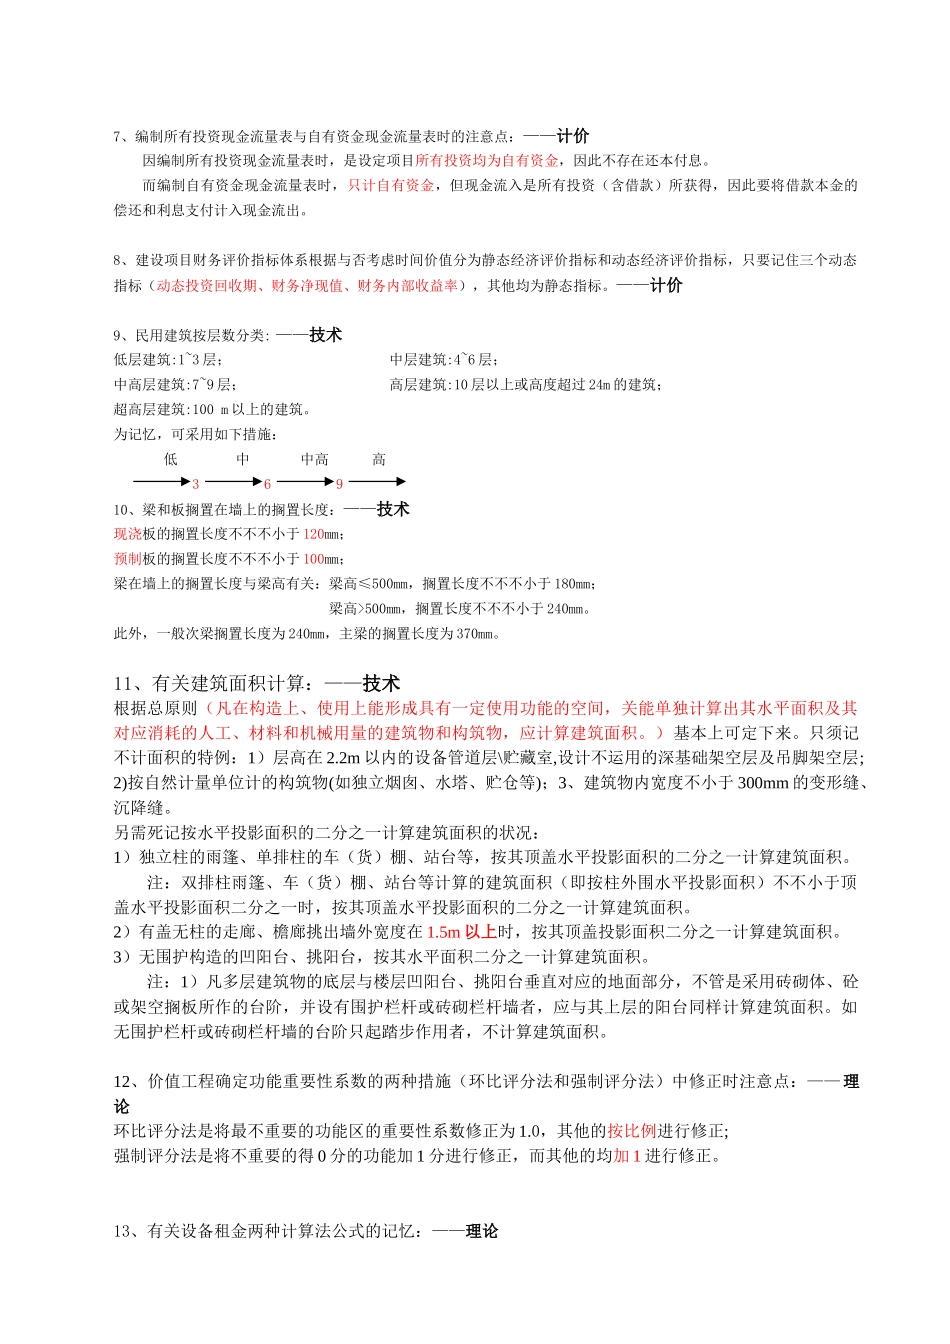
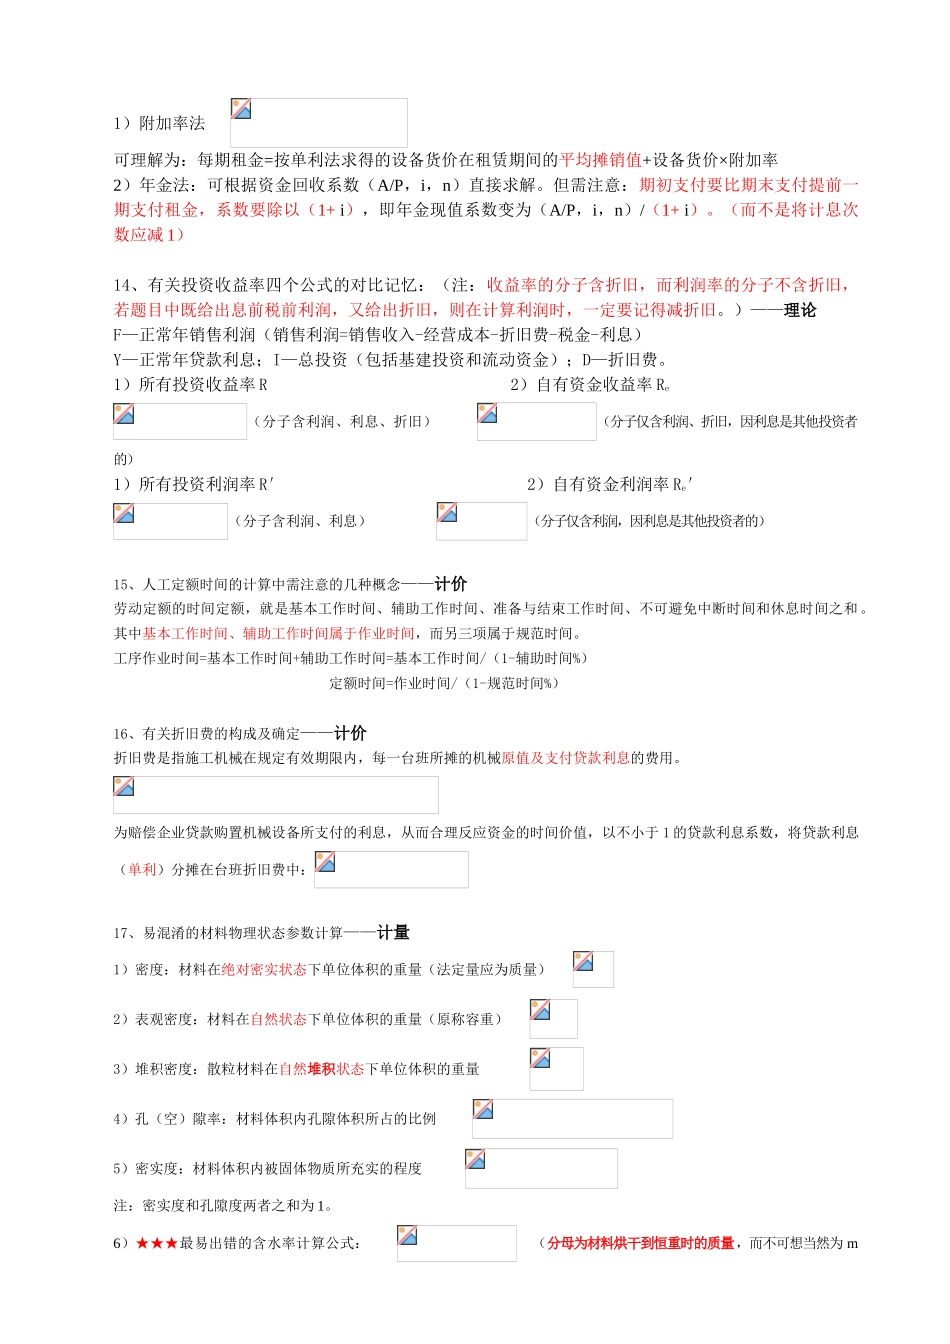
复习记忆点1、用“成本”、“进度”(时间)表达其自身偏差得计算公式为“实际”-“计划”;而用“成本”表达“进度”偏差的计算式则为“计划”(拟完)-“计划”(已完)
负值表达成本节省或进度提前成本偏差=已竣工程实际成本-已竣工程计划成本进度偏差=已竣工程实际时间-已竣工程计划时间进度偏差=拟竣工程计划成本-已竣工程计划成本另:(1)每周已竣工程计划投资的计算:首先,将每项分项工程的拟竣工程计划投资总额按照已竣工程实际时间分解为每周已竣工程计划投资;然后,根据每周实际完毕的各分项工程内容记录整个项目的每周已竣工程计划投资
计算公式为:每项分项工程每周已竣工程计划投资=整个工程每周已竣工程计划投资=错误
本周各项分项工程每周已竣工程计划投资(2) 已竣工程计划时间是指已竣工程计划投资合计值所需要的计划时间,该值一般需要采用插值法通过计算得知
(参案例分析教材 P145)2、价值工程分析中,各功能的目的成本的数值等于总目的成本与该功能功能指数的乘积
—理论3、不可抗力导致的工期迟延,可以规定顺延;但不能规定赔偿经济损失(仅指施工设备受损、施工人员受伤及人员窝工、设备闲置等损失)
其他方面的损失应由业主承担
假如是由于业主原因而非不可抗力导致的,则可规定顺延工期,并赔偿所有经济损失
——计价4、针对流动资金分项详细估算法中几种概念的理解:——计价流动资金=流动资产—流动负债流动资产=应收账款+存货+现金流动负债=应付账款为保证生产过程不停周转,在一种周期内(各类流动资产和流动负债有不一样的周期),财务上必须备有一部分现金(包括财务室库存现金和银行存款),仓库必须储备某些材料及在产品和产成品(占用材料款等资金,即存货),此外尚有赊销的产品(按所有产品均赊销一种周期考虑
未收款,即应收账款),以上三笔合计即为所谓的流动资产,而在外赊购的那部分(未付款,即应付账款)则为流动负债