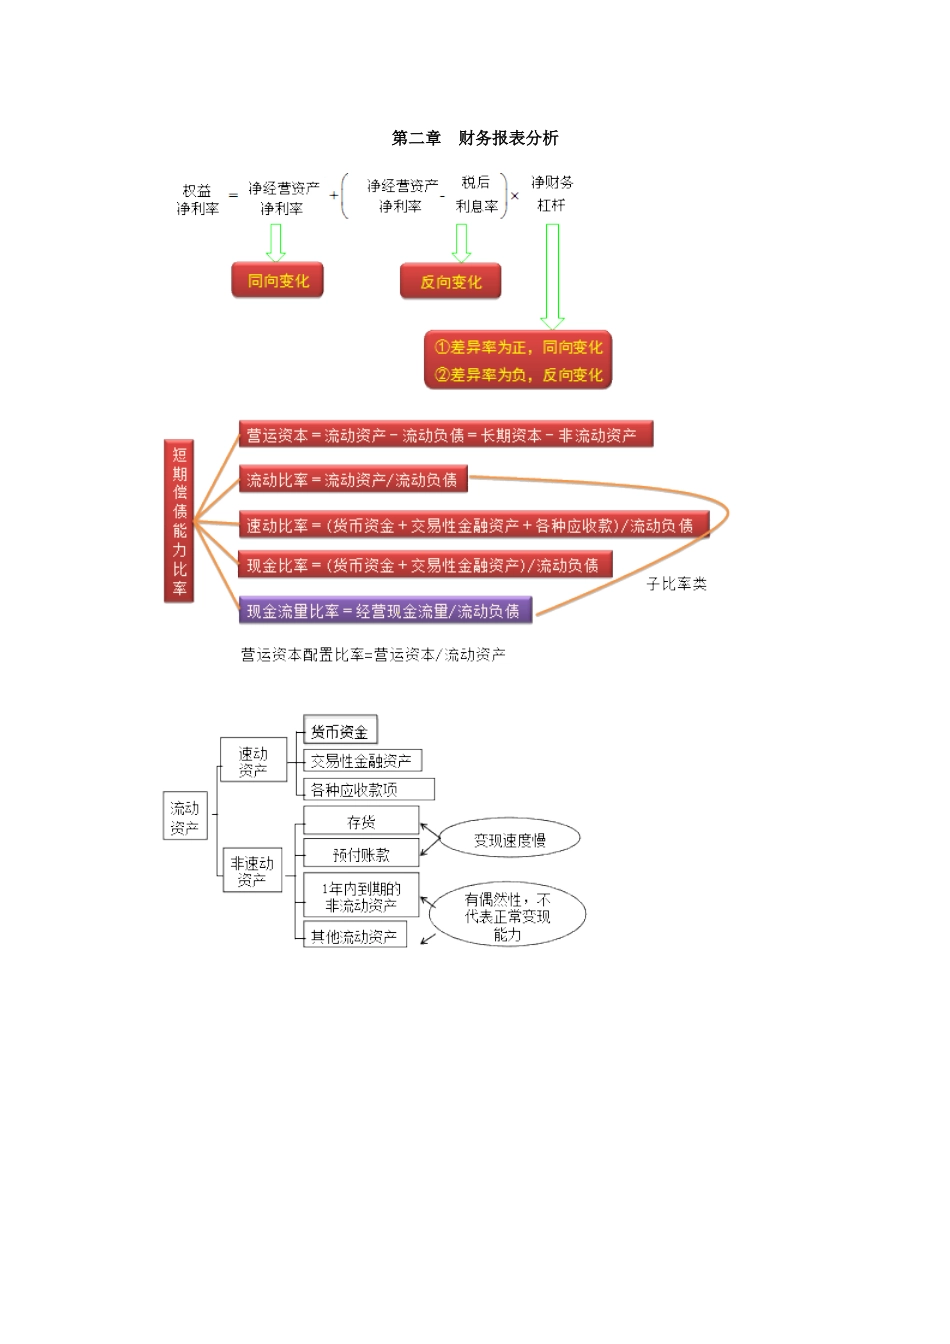
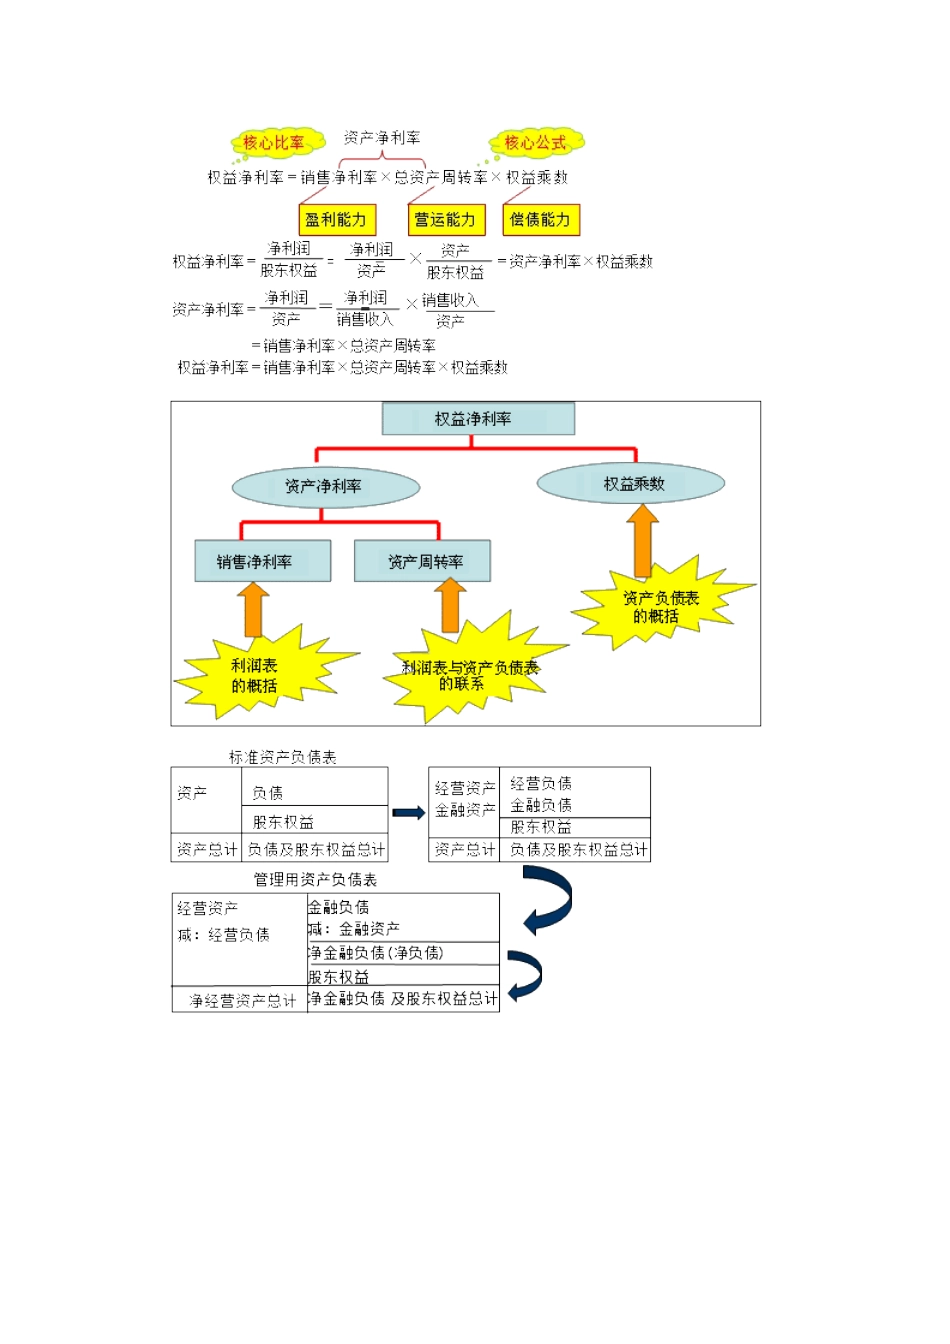
第二章财务报表分析税后金融损益=-税后利息费用ﻫ(一)改进的财务分析体系的核心公式ﻫ=净经营资产净利率+(净经营资产净利率-税后利息率)×净财务杠杆第三章长期计划与财务预测销售百分比法的另一种形式(增量法或增量模型)融资总需求=预计净经营资产增加ﻫ=预计经营资产增加-预计经营负债增加ﻫ=销售收入增加×经营资产销售百分比-销售收入增加×经营负债销售百分比ﻫ=(经营资产销售百分比-经营负债销售百分比)×销售收入增加ﻫA/S=m△A/△S=m△A=△S×m外部融资额=(经营资产销售百分比-经营负债销售百分比)×销售收入增加-预计销售收入×预计销售净利率×(1-股利支付率)-可动用金融资产外部融资额=(经营资产销售百分比-经营负债销售百分比)×销售收入增加-预计销售收入×预计销售净利率×(1-股利支付率)-可动用金融资产假设可动用金融资产为0:外部融资销售增长比=经营资产销售百分比-经营负债销售百分比-预计销售净利率×[(1+增长率)/增长率]×(1-股利支付率)【知识点2】内含增长率ﻫ假设可动用金融资产为0
ﻫ根据:经营资产销售百分比-经营负债销售百分比-计划销售净利率×[(1+增长率)÷增长率]×收益留存率=0,计算得出的增长率就是内含增长率
ﻫﻫ资产周转率不变→销售增长率=总资产增长率销售净利率不变→销售增长率=净利增长率资产负债率不变→总资产增长率=负债增长率=股东权益增长率ﻫ股利支付率不变→净利增长率=股利增长率=留存收益增长率ﻫ即在经营效率和财务政策不变的假设条件下,销售增长率=总资产增长率=负债增长率=股东权益增长率=净利增长率=股利增长率=留存收益增长率
可持续增长率=股东权益增长率=股东权益本期增加/期初股东权益ﻫ=留存收益增加/期初股东权益ﻫ=期初权益净利率×利润留存率ﻫ=总资产周转次数×销售净利率×期初权益期末总资产乘数×利润留存率ﻫ第四章财务估价基础由无风险