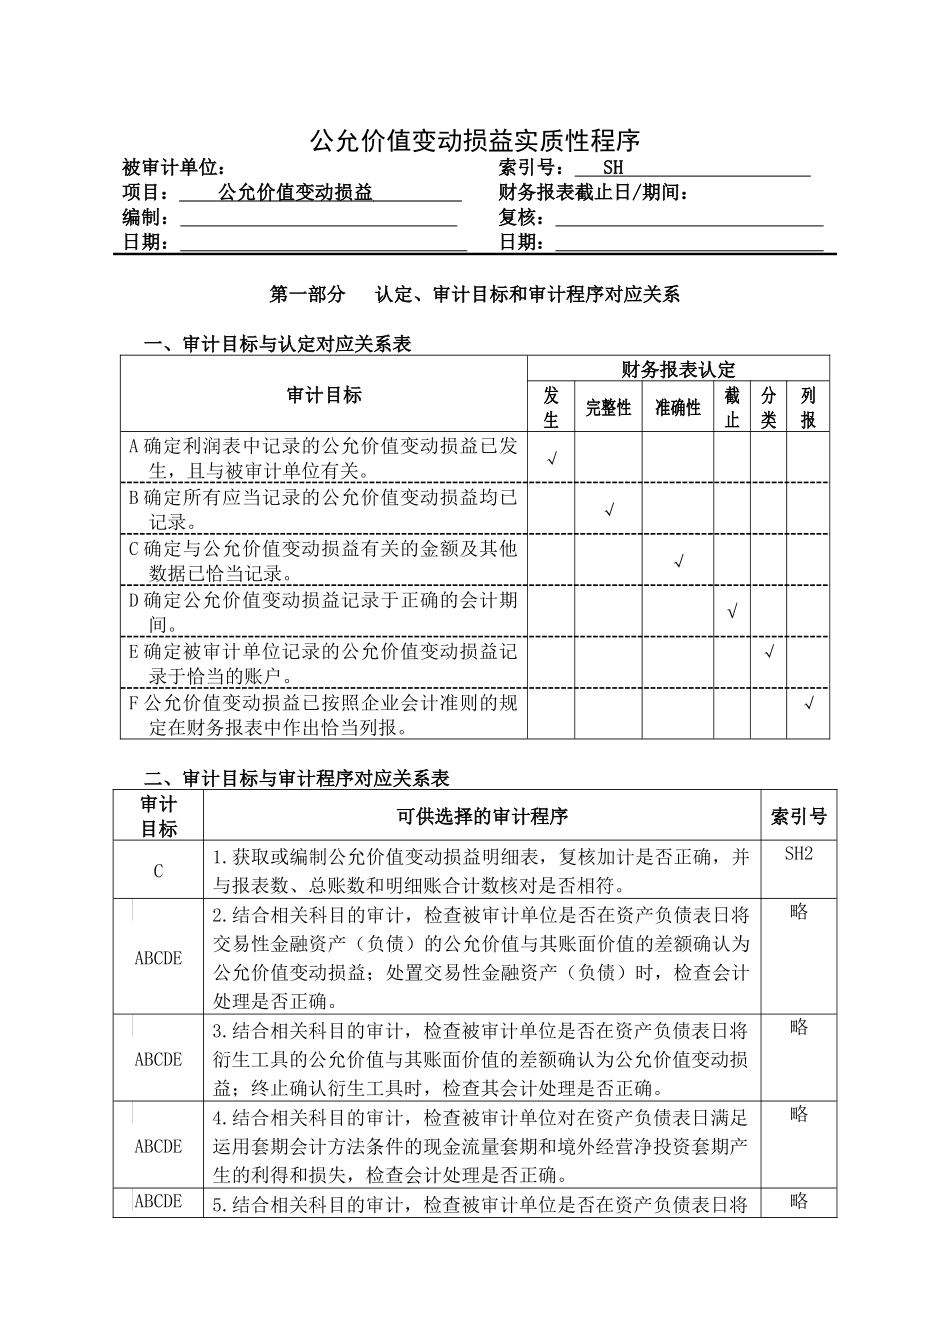
公允价值变动损益实质性程序被审计单位: 项目: 公允价值变动损益 编制: 日期: 索引号: SH 财务报表截止日/期间: 复核: 日期: 第一部分 认定、审计目标和审计程序对应关系一、审计目标与认定对应关系表审计目标财务报表认定发生完整性准确性截止分类列报A 确定利润表中记录的公允价值变动损益已发生,且与被审计单位有关
√B 确定所有应当记录的公允价值变动损益均已记录
√C 确定与公允价值变动损益有关的金额及其他数据已恰当记录
√D 确定公允价值变动损益记录于正确的会计期间
√E 确定被审计单位记录的公允价值变动损益记录于恰当的账户
√F 公允价值变动损益已按照企业会计准则的规定在财务报表中作出恰当列报
√二、审计目标与审计程序对应关系表审计目标可供选择的审计程序索引号C1
获取或编制公允价值变动损益明细表,复核加计是否正确,并与报表数、总账数和明细账合计数核对是否相符
SH2ABCDE2
结合相关科目的审计,检查被审计单位是否在资产负债表日将交易性金融资产(负债)的公允价值与其账面价值的差额确认为公允价值变动损益;处置交易性金融资产(负债)时,检查会计处理是否正确
略ABCDE3
结合相关科目的审计,检查被审计单位是否在资产负债表日将衍生工具的公允价值与其账面价值的差额确认为公允价值变动损益;终止确认衍生工具时,检查其会计处理是否正确
略ABCDE4
结合相关科目的审计,检查被审计单位对在资产负债表日满足运用套期会计方法条件的现金流量套期和境外经营净投资套期产生的利得和损失,检查会计处理是否正确
略ABCDE5
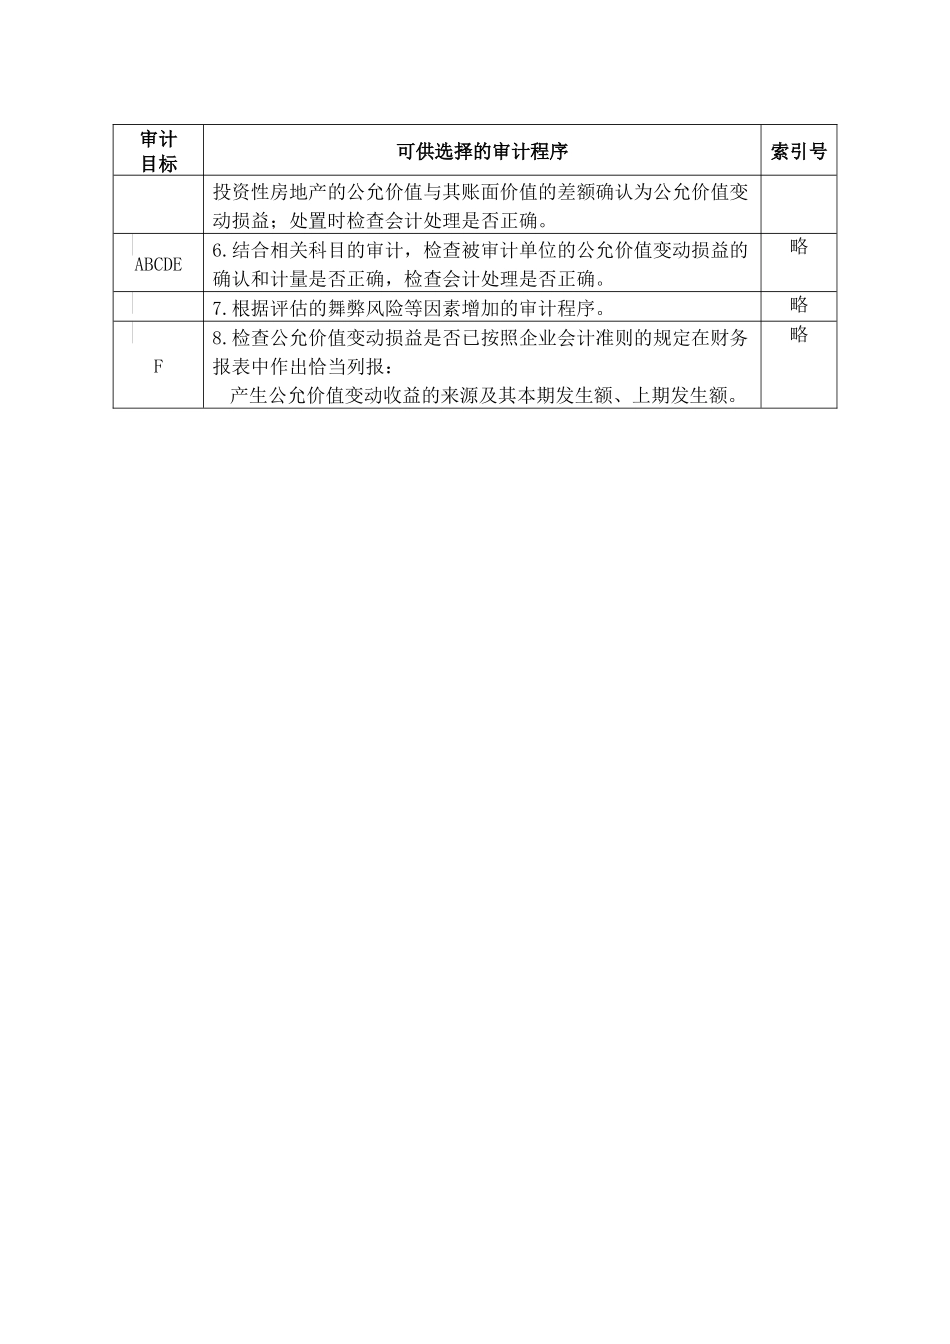
结合相关科目的审计,检查被审计单位是否在资产负债表日将略审计目标可供选择的审计程序索引号投资性房地产的公允价值与其账面价值的差额确认为公允价值变动损益;处置时检查会计处理是否正确
ABCDE6
结合相关科目的审计,检查被审计单位的公允价值变动损益的确认和计量是否正