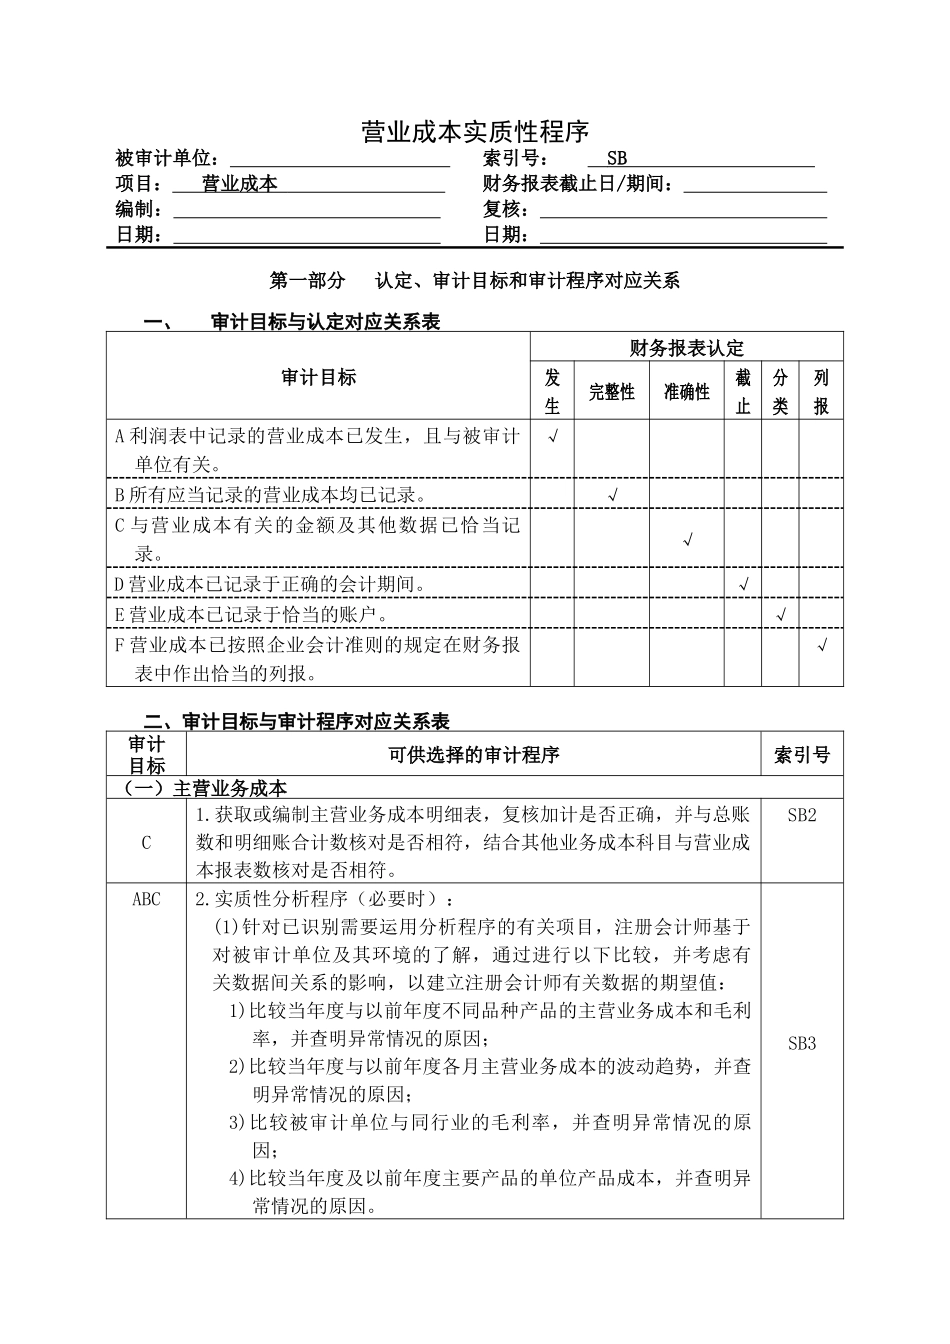
营业成本实质性程序被审计单位: 项目: 营业成本 编制: 日期: 索引号: SB 财务报表截止日/期间: 复核: 日期: 第一部分 认定、审计目标和审计程序对应关系一、审计目标与认定对应关系表审计目标财务报表认定发生完整性准确性截止分类列报A 利润表中记录的营业成本已发生,且与被审计单位有关
√B 所有应当记录的营业成本均已记录
√C 与营业成本有关的金额及其他数据已恰当记录
√D 营业成本已记录于正确的会计期间
√E 营业成本已记录于恰当的账户
√F 营业成本已按照企业会计准则的规定在财务报表中作出恰当的列报
√二、审计目标与审计程序对应关系表审计目标可供选择的审计程序索引号(一)主营业务成本C1
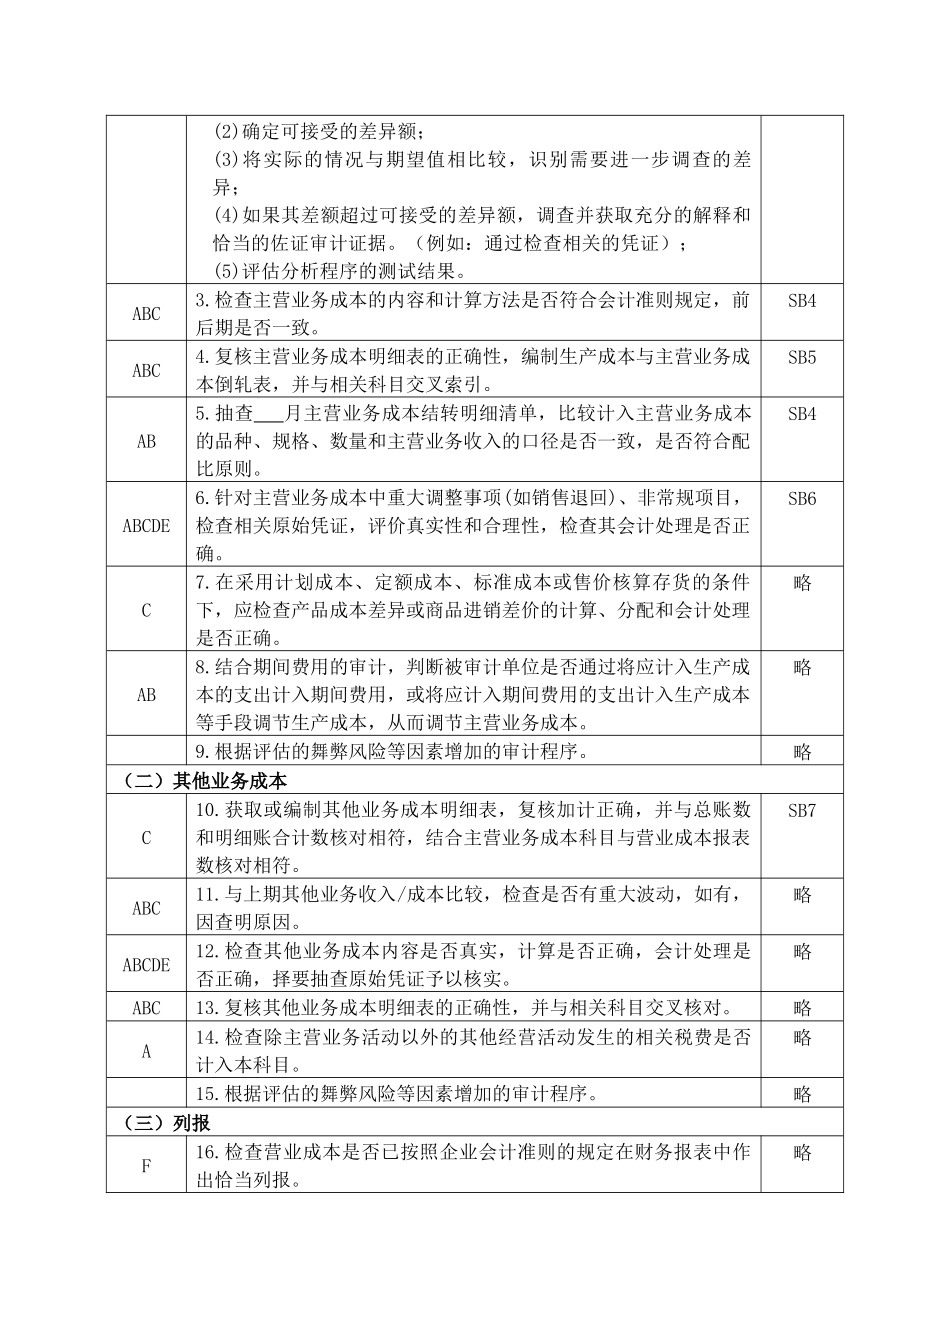
获取或编制主营业务成本明细表,复核加计是否正确,并与总账数和明细账合计数核对是否相符,结合其他业务成本科目与营业成本报表数核对是否相符
SB2ABC2
实质性分析程序(必要时):(1)针对已识别需要运用分析程序的有关项目,注册会计师基于对被审计单位及其环境的了解,通过进行以下比较,并考虑有关数据间关系的影响,以建立注册会计师有关数据的期望值:1)比较当年度与以前年度不同品种产品的主营业务成本和毛利率,并查明异常情况的原因; 2)比较当年度与以前年度各月主营业务成本的波动趋势,并查明异常情况的原因;3)比较被审计单位与同行业的毛利率,并查明异常情况的原因;4)比较当年度及以前年度主要产品的单位产品成本,并查明异常情况的原因
SB3(2)确定可接受的差异额;(3)将实际的情况与期望值相比较,识别需要进一步调查的差异;(4)如果其差额超过可接受的差异额,调查并获取充分的解释和恰当的佐证审计证据
(例如:通过检查相关的凭证);(5)评估分析程序的测试结果
检查主营业务成本的内容和计算方法是否符合会计准则规定,前后期是否一致
SB4ABC4
复核主营业务成本明细表的正确性,