米德宝奇公司的成本单(3A 模式)米德宝奇公司是一家建立很早的制造公司,采用传统的分批生产方式,专营只在二个主要生产成本中心进行的机器制造和分批零件的装配——车床机械车间和分批零件的装配区
辅助生产是一个圈套的指定为服务中心的生产控制/维修部门
下面给出了有关下一个会计期间间接费用及其他一些预算数
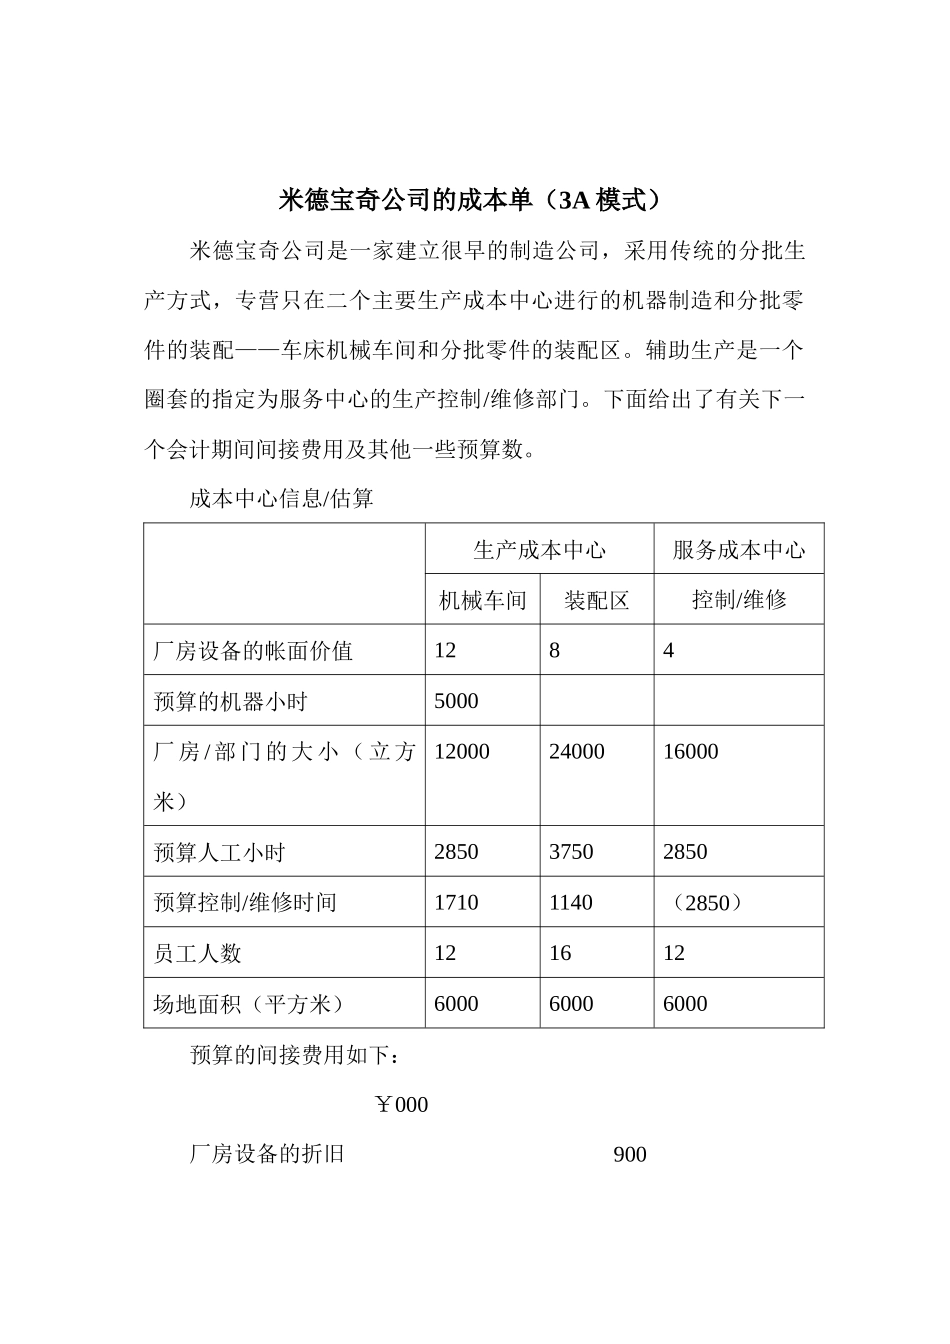
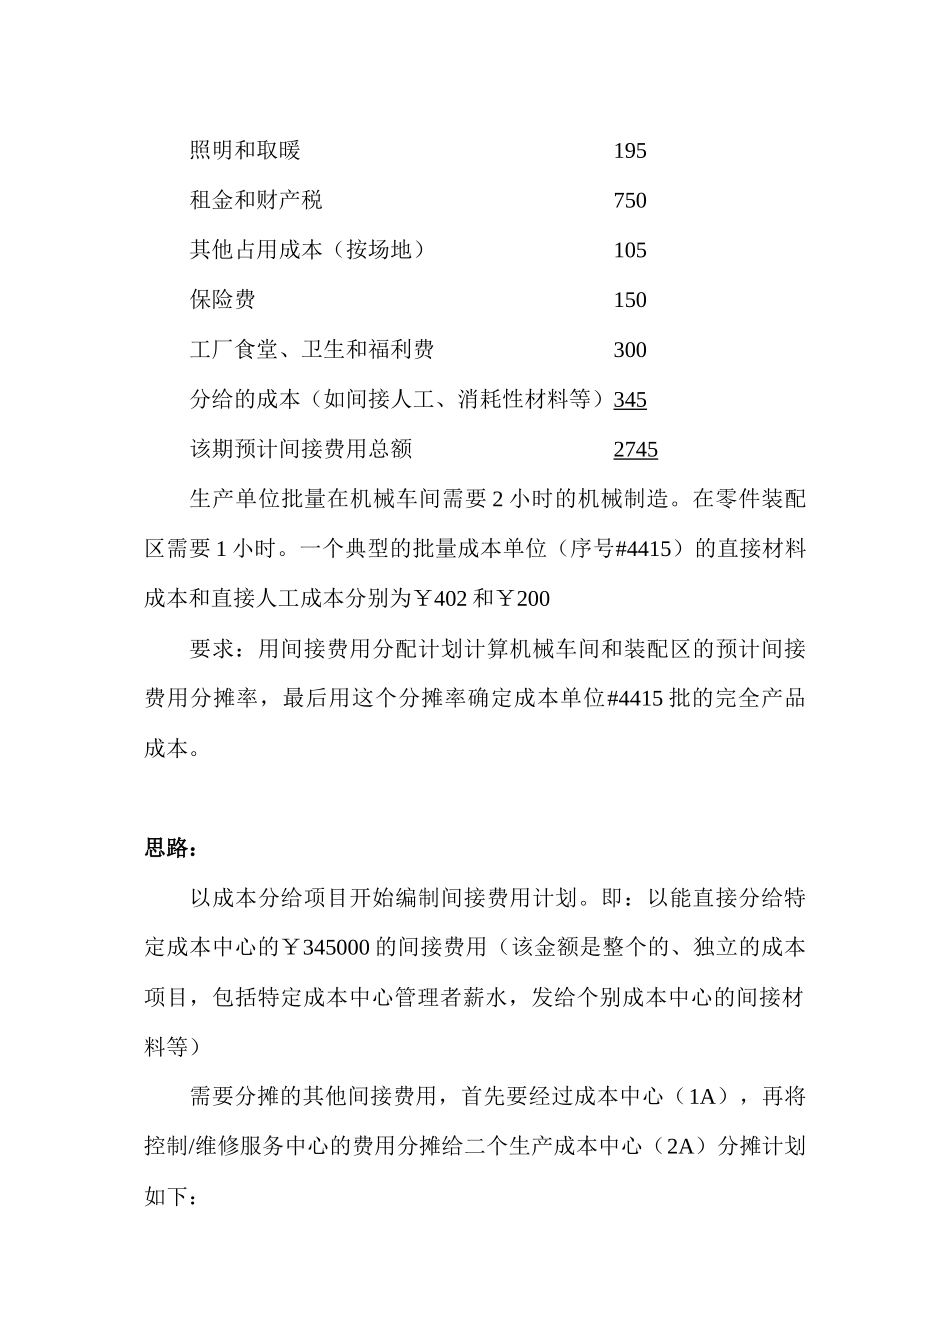
成本中心信息/估算生产成本中心服务成本中心机械车间装配区控制/维修厂房设备的帐面价值1284预算的机器小时5000厂 房 / 部 门 的 大 小 ( 立 方米)120002400016000预算人工小时285037502850预算控制/维修时间17101140(2850)员工人数121612场地面积(平方米)600060006000预算的间接费用如下: ¥000厂房设备的折旧 900照明和取暖 195租金和财产税 750其他占用成本(按场地) 105保险费 150工厂食堂、卫生和福利费 300分给的成本(如间接人工、消耗性材料等)345该期预计间接费用总额 2745生产单位批量在机械车间需要 2 小时的机械制造
在零件装配区需要 1 小时
一个典型的批量成本单位(序号#4415)的直接材料成本和直接人工成本分别为¥402 和¥200要求:用间接费用分配计划计算机械车间和装配区的预计间接费用分摊率,最后用这个分摊率确定成本单位#4415 批的完全产品成本
思路:以成本分给项目开始编制间接费用计划
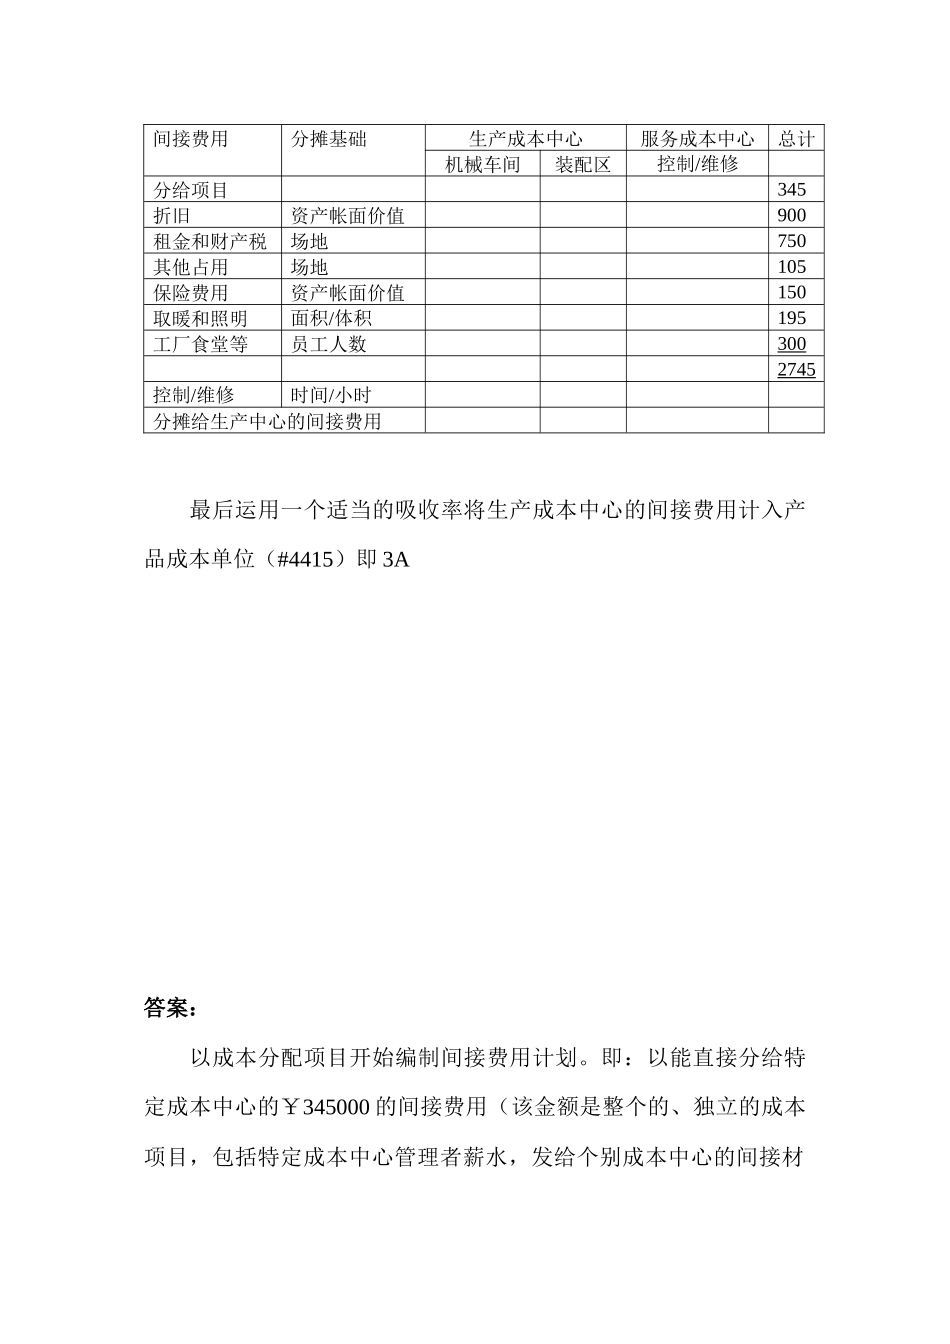
即:以能直接分给特定成本中心的¥345000 的间接费用(该金额是整个的、独立的成本项目,包括特定成本中心管理者薪水,发给个别成本中心的间接材料等)需要分摊的其他间接费用,首先要经过成本中心(1A),再将控制/维修服务中心的费用分摊给二个生产成本中心(2A)分摊计划如下:间接费用分摊基础生产成本中心服务成本中心总计机械车间装配区控制/维修分给项目345折旧资产帐面价值900租金和财产税场地