第一章税法总论税法的原则是反映税收活动的根本属性,是税收法律制度建立的基础
税法原则包括税法基本原则(四项,税收法定原则是核心)和税法适用原则(六项)
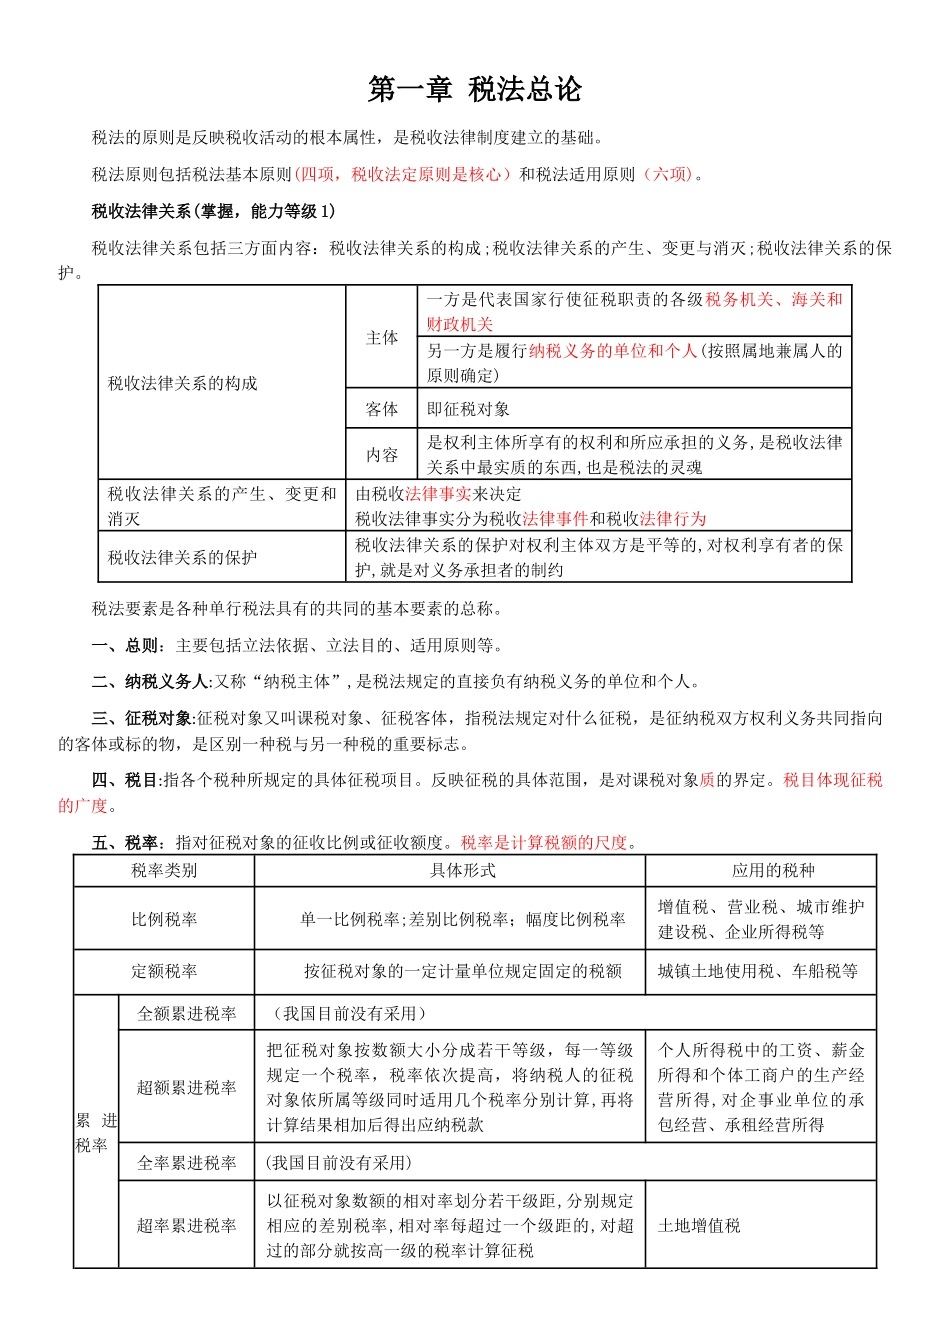
税收法律关系(掌握,能力等级1)税收法律关系包括三方面内容:税收法律关系的构成;税收法律关系的产生、变更与消灭;税收法律关系的保护
税收法律关系的构成主体一方是代表国家行使征税职责的各级税务机关、海关和财政机关另一方是履行纳税义务的单位和个人(按照属地兼属人的原则确定)客体即征税对象内容是权利主体所享有的权利和所应承担的义务,是税收法律关系中最实质的东西,也是税法的灵魂税收法律关系的产生、变更和消灭由税收法律事实来决定税收法律事实分为税收法律事件和税收法律行为税收法律关系的保护税收法律关系的保护对权利主体双方是平等的,对权利享有者的保护,就是对义务承担者的制约税法要素是各种单行税法具有的共同的基本要素的总称
一、总则:主要包括立法依据、立法目的、适用原则等
二、纳税义务人:又称“纳税主体”,是税法规定的直接负有纳税义务的单位和个人
三、征税对象:征税对象又叫课税对象、征税客体,指税法规定对什么征税,是征纳税双方权利义务共同指向的客体或标的物,是区别一种税与另一种税的重要标志
四、税目:指各个税种所规定的具体征税项目
反映征税的具体范围,是对课税对象质的界定
税目体现征税的广度
五、税率:指对征税对象的征收比例或征收额度
税率是计算税额的尺度
税率类别具体形式应用的税种比例税率单一比例税率;差别比例税率;幅度比例税率增值税、营业税、城市维护建设税、企业所得税等定额税率按征税对象的一定计量单位规定固定的税额城镇土地使用税、车船税等累进税率全额累进税率(我国目前没有采用)超额累进税率把征税对象按数额大小分成若干等级,每一等级规定一个税率,税率依次提高,将纳税人的征税对象依所属等级同时适用几个税率分别计算,再将计算结果相加后得出应纳