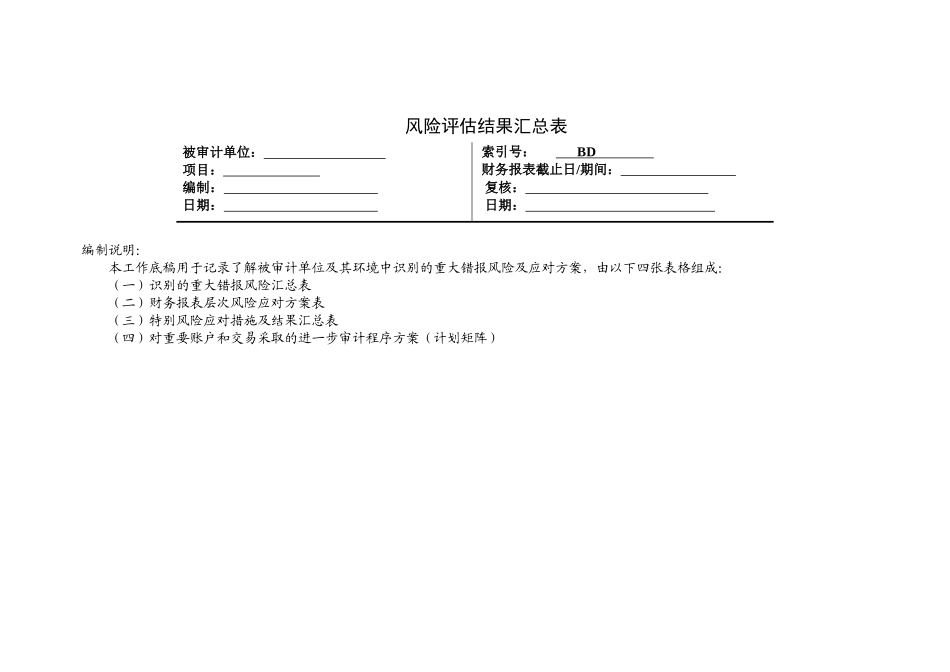
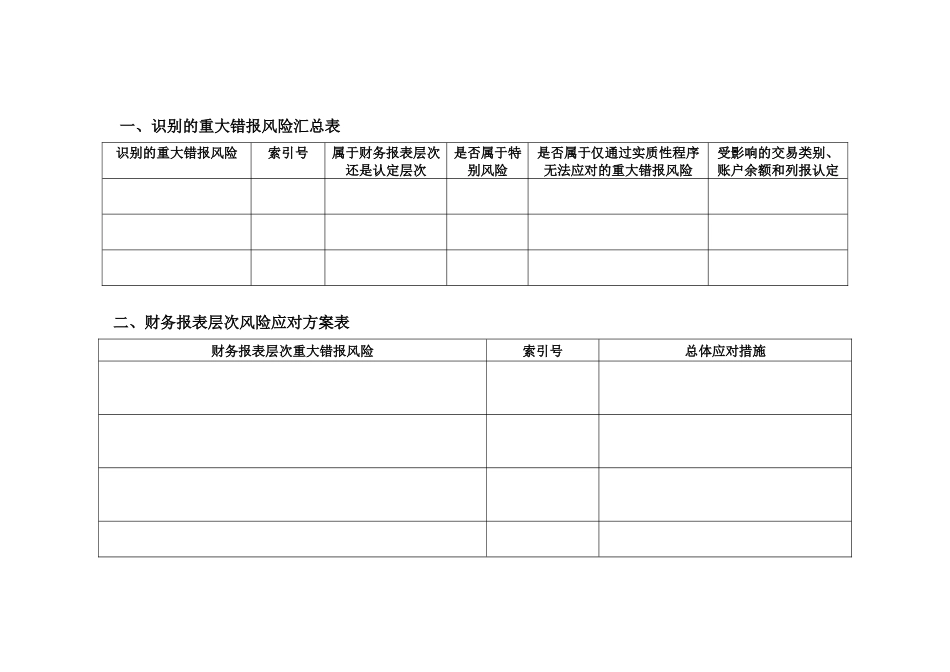
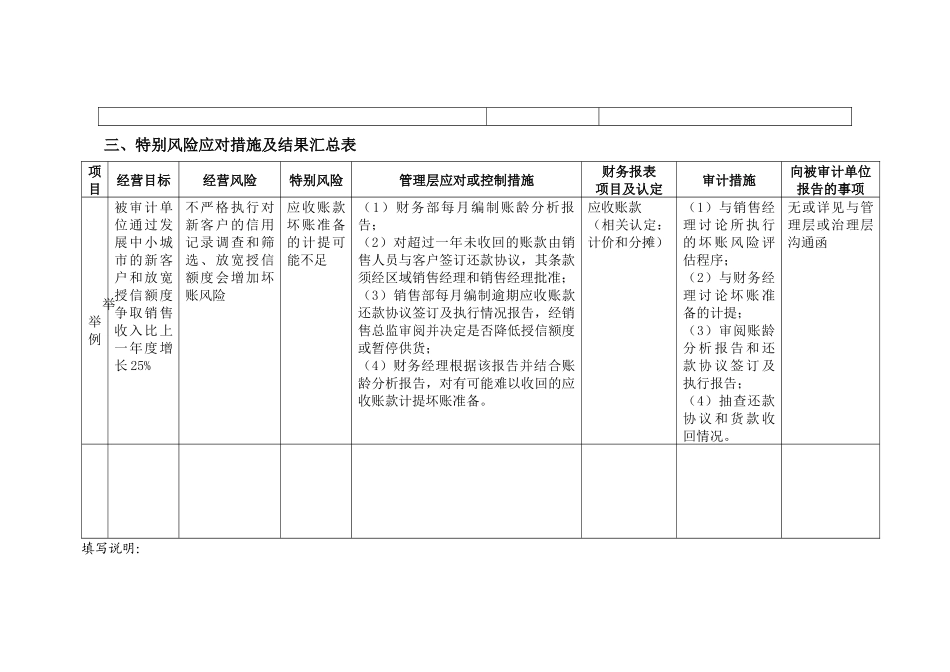
风险评估结果汇总表被审计单位: 项目: 编制: 日期: 索引号: BD 财务报表截止日/期间: 复核: 日期: 编制说明:本工作底稿用于记录了解被审计单位及其环境中识别的重大错报风险及应对方案,由以下四张表格组成:(一)识别的重大错报风险汇总表(二)财务报表层次风险应对方案表(三)特别风险应对措施及结果汇总表(四)对重要账户和交易采取的进一步审计程序方案(计划矩阵)一、识别的重大错报风险汇总表识别的重大错报风险索引号属于财务报表层次还是认定层次是否属于特别风险是否属于仅通过实质性程序无法应对的重大错报风险受影响的交易类别、账户余额和列报认定二、财务报表层次风险应对方案表财务报表层次重大错报风险索引号总体应对措施三、特别风险应对措施及结果汇总表项目经营目标经营风险特别风险管理层应对或控制措施财务报表项目及认定审计措施向被审计单位报告的事项举举例被审计单位通过发展中小城市的新客户和放宽授信额度争取销售收入比上一年度增长 25%不严格执行对新客户的信用记录调查和筛选、放宽授信额度会增加坏账风险应收账款坏账准备的计提可能不足(1)财务部每月编制账龄分析报告;(2)对超过一年未收回的账款由销售人员与客户签订还款协议,其条款须经区域销售经理和销售经理批准;(3)销售部每月编制逾期应收账款还款协议签订及执行情况报告,经销售总监审阅并决定是否降低授信额度或暂停供货;(4)财务经理根据该报告并结合账龄分析报告,对有可能难以收回的应收账款计提坏账准备
应收账款(相关认定:计价和分摊)(1)与销售经理 讨 论 所 执 行的 坏 账 风 险 评估程序;(2)与财务经理 讨 论 坏 账 准备的计提;(3)审阅账龄分 析 报 告 和 还款 协 议 签 订 及执行报告;(4)抽查还款协 议 和 货 款 收回情况
无或详见与管理层或治理层沟通函填写说明:1.“经营目标”一栏填写对当期审计有影响的经营目标;