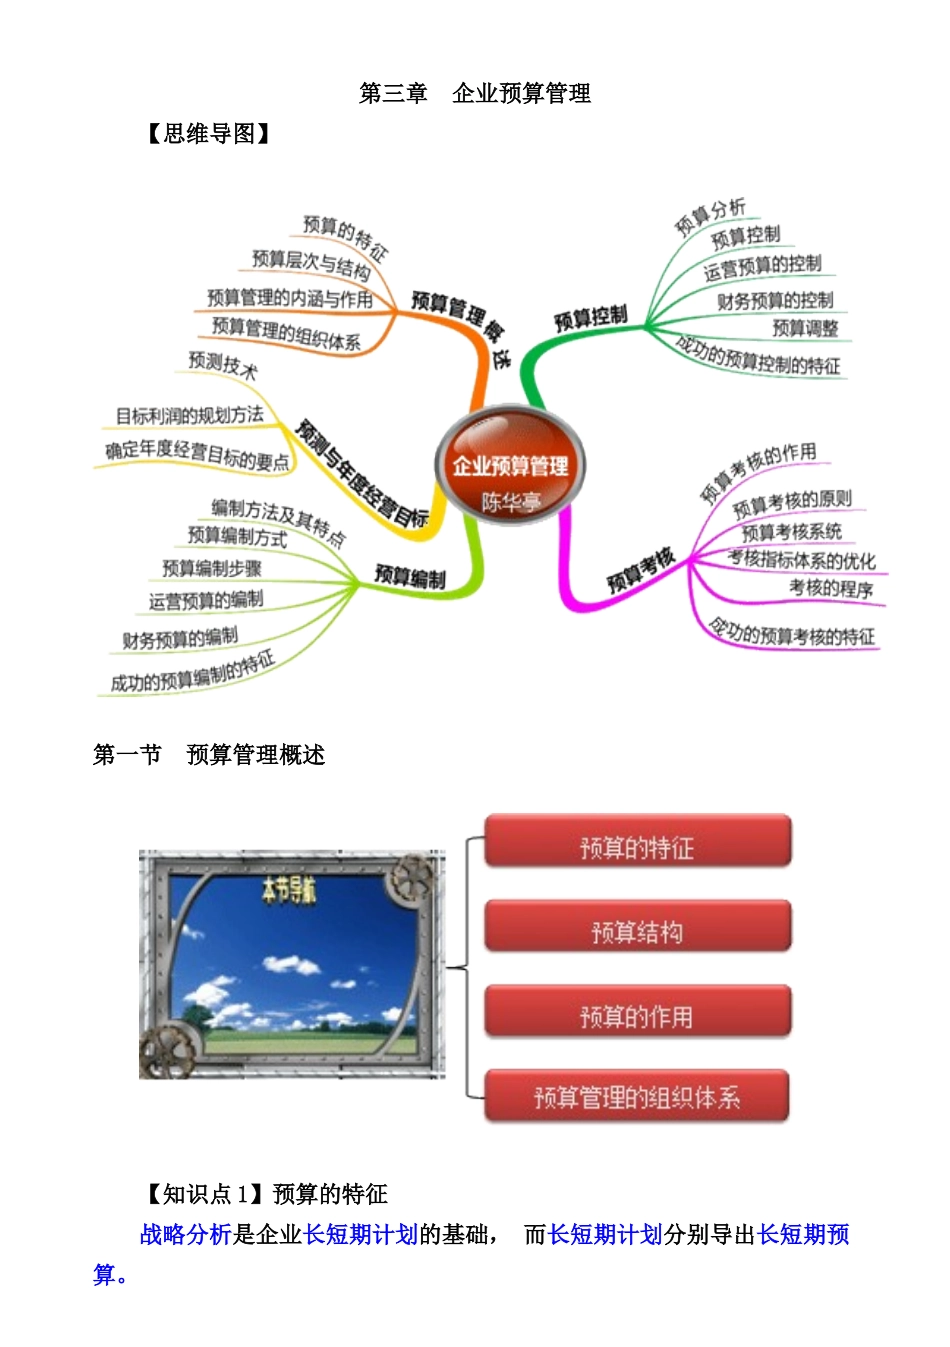
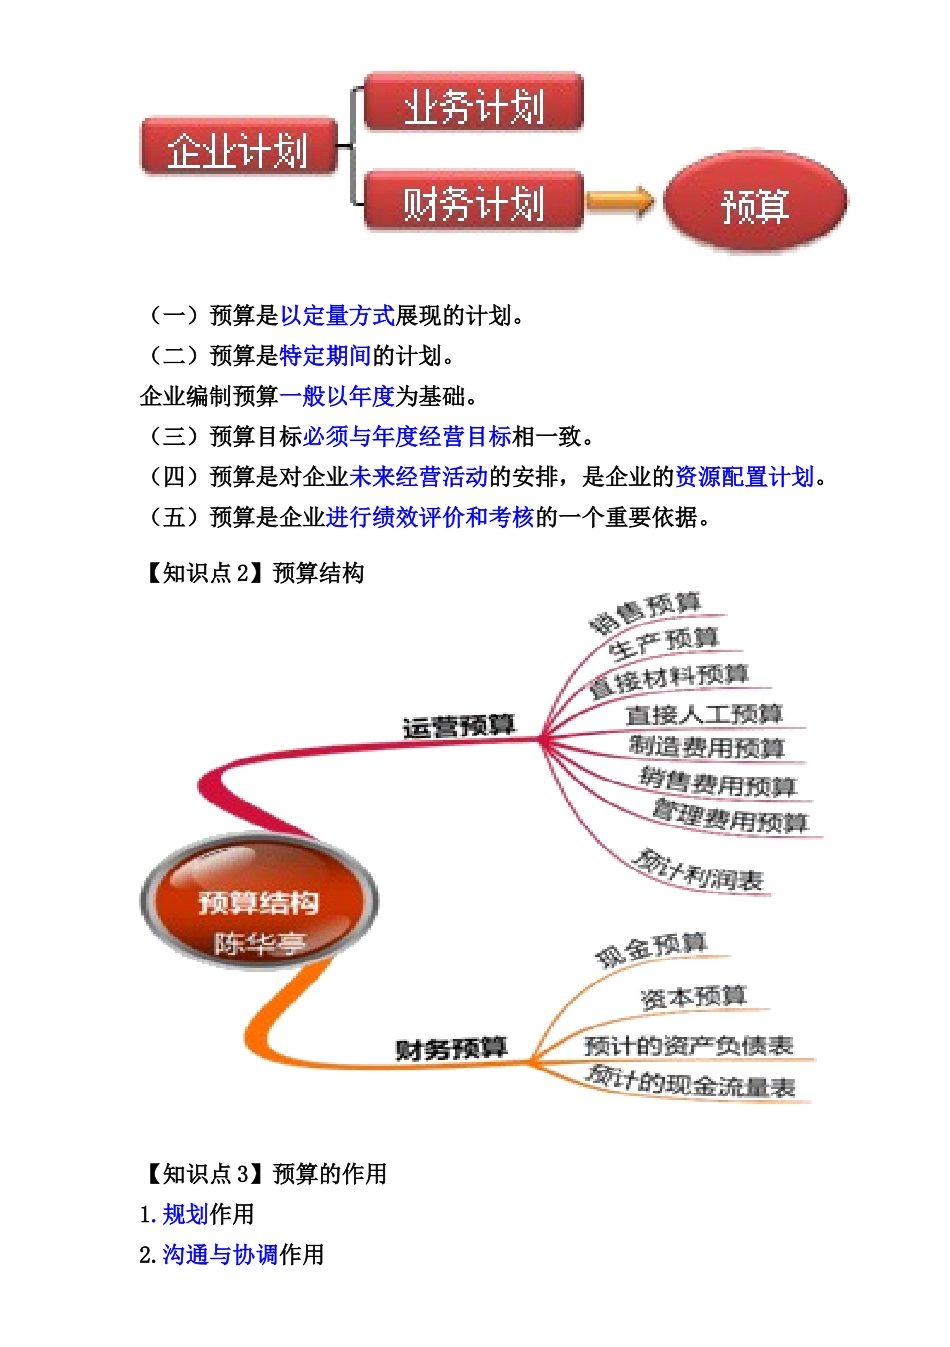
第三章 企业预算管理 【思维导图】 第一节 预算管理概述 【知识点 1】预算的特征 战略分析是企业长短期计划的基础, 而长短期计划分别导出长短期预算
(一)预算是以定量方式展现的计划
(二)预算是特定期间的计划
企业编制预算一般以年度为基础
(三)预算目标必须与年度经营目标相一致
(四)预算是对企业未来经营活动的安排,是企业的资源配置计划
(五)预算是企业进行绩效评价和考核的一个重要依据
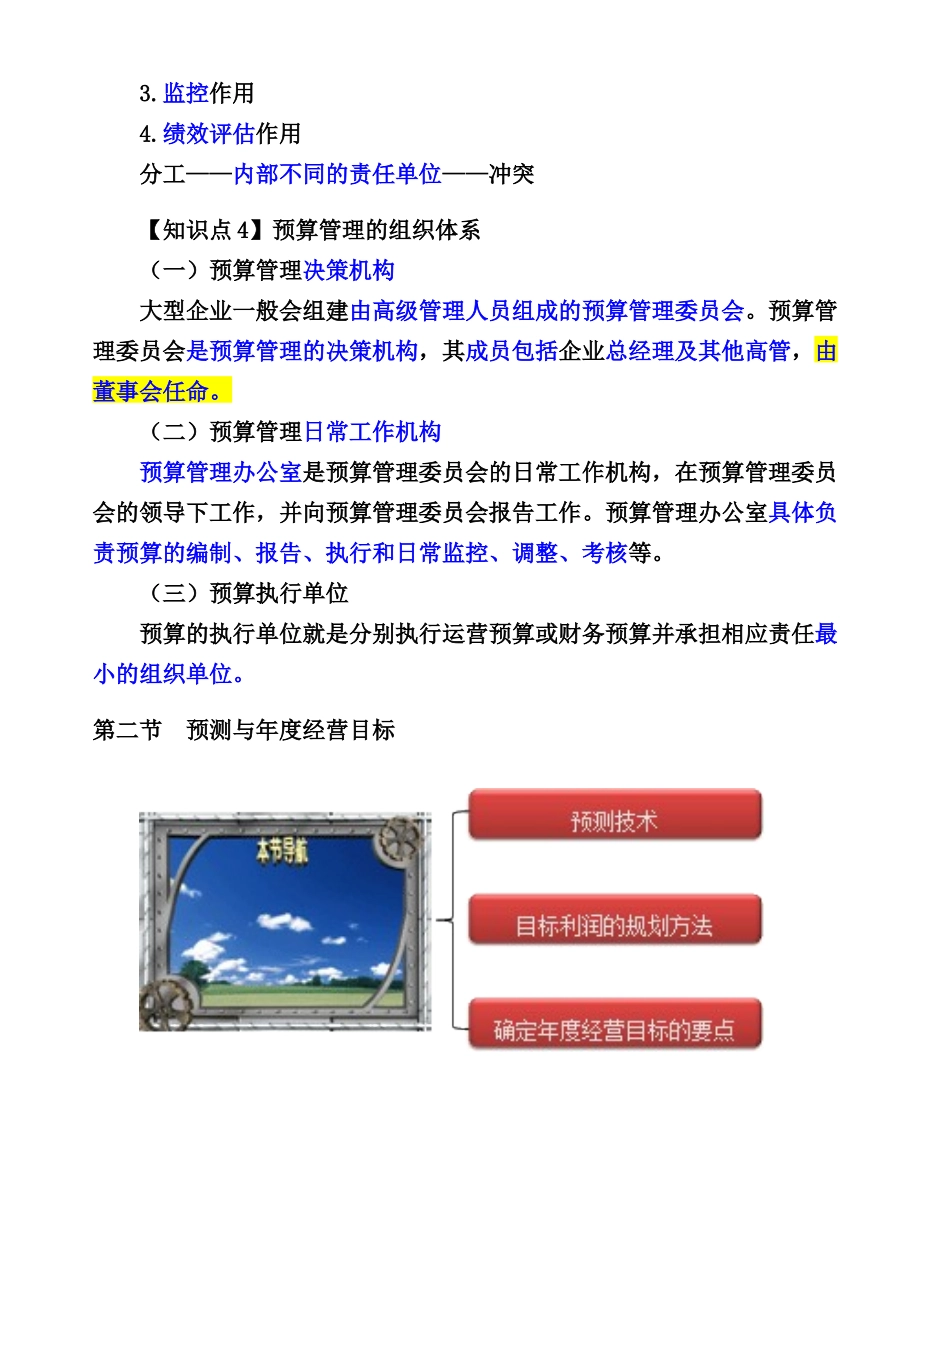
【知识点 2】预算结构 【知识点 3】预算的作用 1
规划作用 2
沟通与协调作用 3
监控作用 4
绩效评估作用 分工——内部不同的责任单位——冲突 【知识点 4】预算管理的组织体系 (一)预算管理决策机构 大型企业一般会组建由高级管理人员组成的预算管理委员会
预算管理委员会是预算管理的决策机构,其成员包括企业总经理及其他高管,由董事会任命
(二)预算管理日常工作机构 预算管理办公室是预算管理委员会的日常工作机构,在预算管理委员会的领导下工作,并向预算管理委员会报告工作
预算管理办公室具体负责预算的编制、报告、执行和日常监控、调整、考核等
(三)预算执行单位 预算的执行单位就是分别执行运营预算或财务预算并承担相应责任最小的组织单位
第二节 预测与年度经营目标 【知识点 1】预测技术 (一)回归分析 1
双变量回归分析 Y=f(X) 2
多元回归分析 双变量回归分析的计算公式: 【例 3-1】某制造型企业收集了过去半年的设备维护成本和设备运行时间的数据(如表 3-1 所示),试图发现前者与后者的相互关系
如果七月份的设备运行时间为 3 100 小时,该设备的维护成本为多少
设备运行时间(小时) 设备维护成本(元)一月 2 10013 600二月 2 80015 800三月 2 20014 500四月 3 000 16 200五月 2 60014 900六月 2 5001