电脑桌面
添加小米粒文库到电脑桌面
安装后可以在桌面快捷访问

CPA专业阶段考试《财务成本管理》模拟试题及参考答案

CPA专业阶段考试《财务成本管理》模拟试题及参考答案_第1页
1/15
CPA专业阶段考试《财务成本管理》模拟试题及参考答案_第2页
2/15
CPA专业阶段考试《财务成本管理》模拟试题及参考答案_第3页
3/15
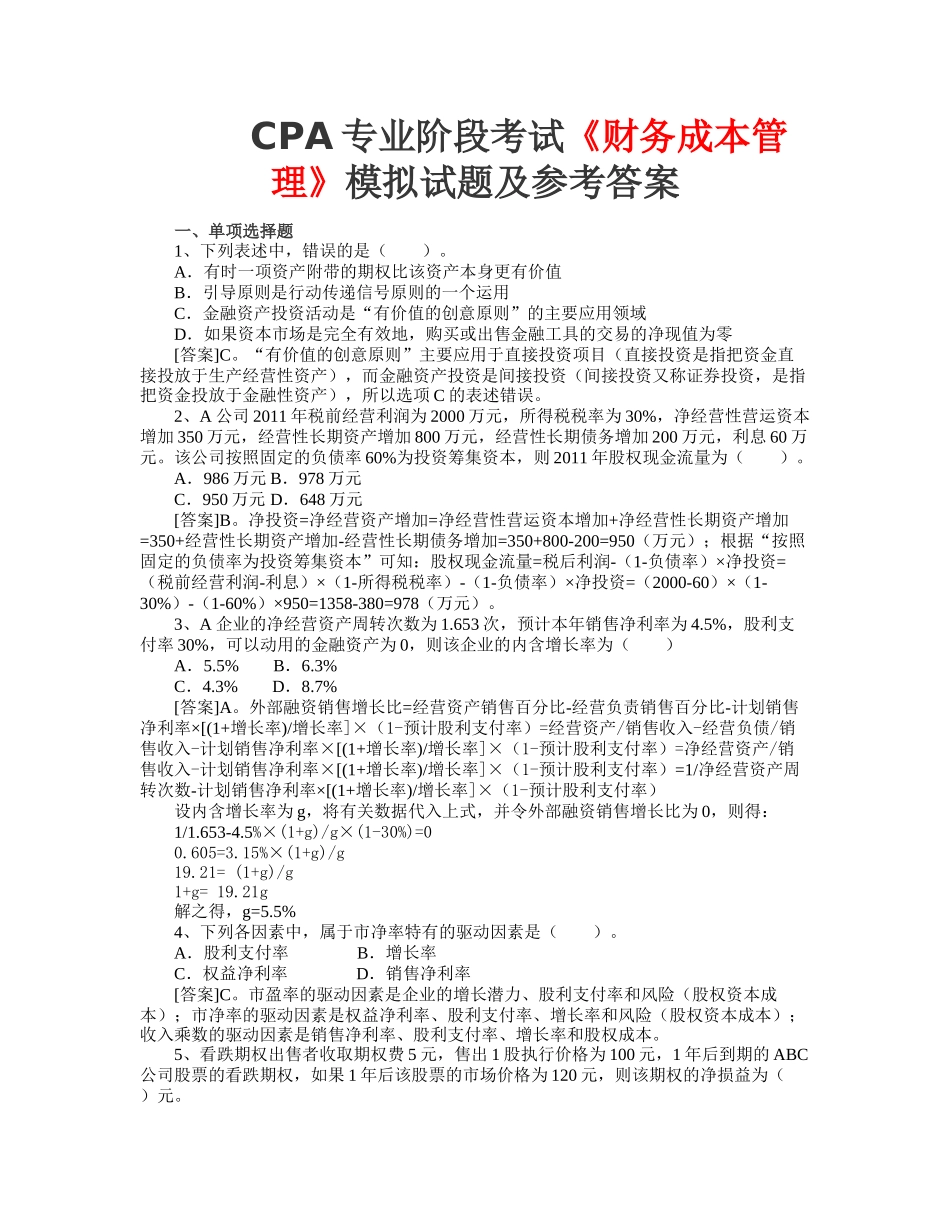
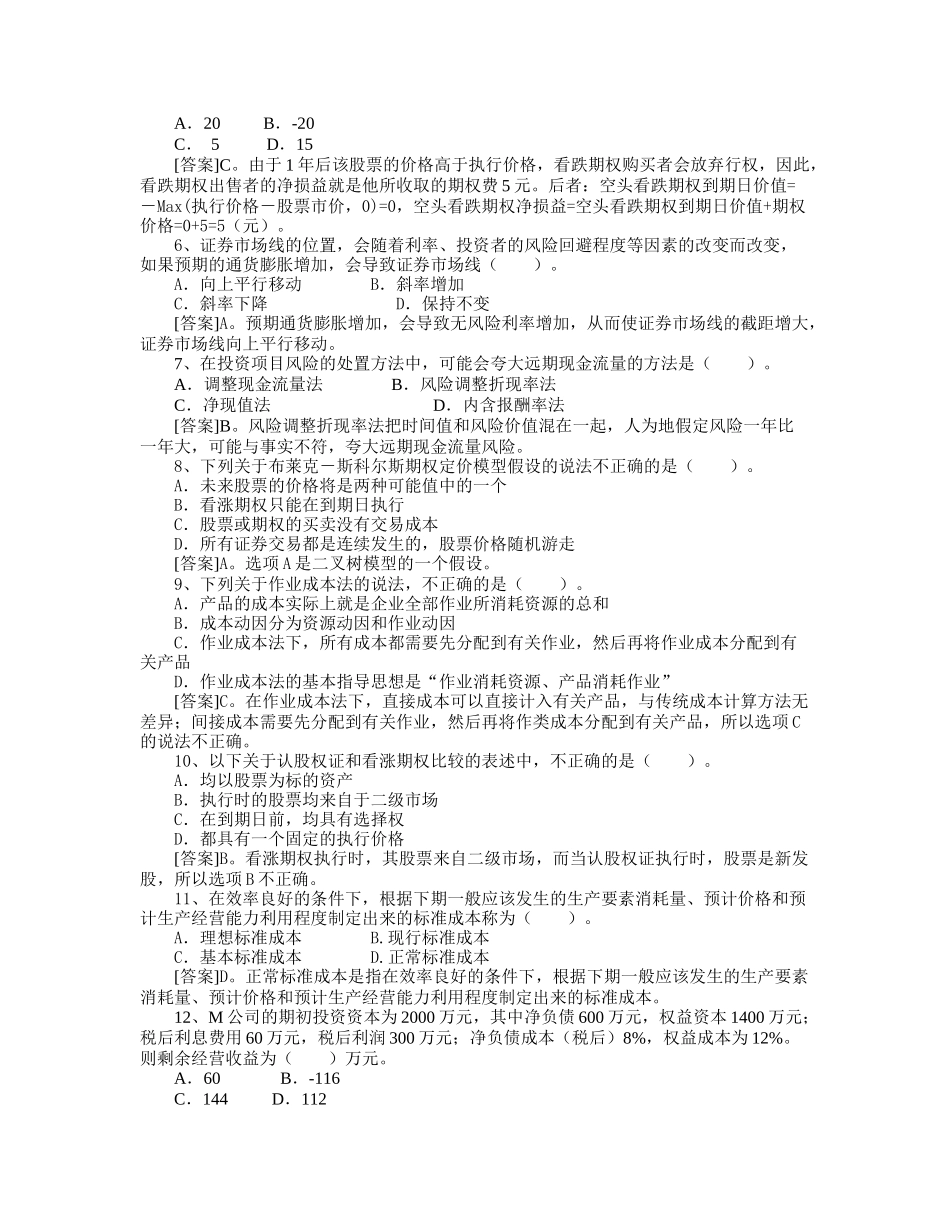
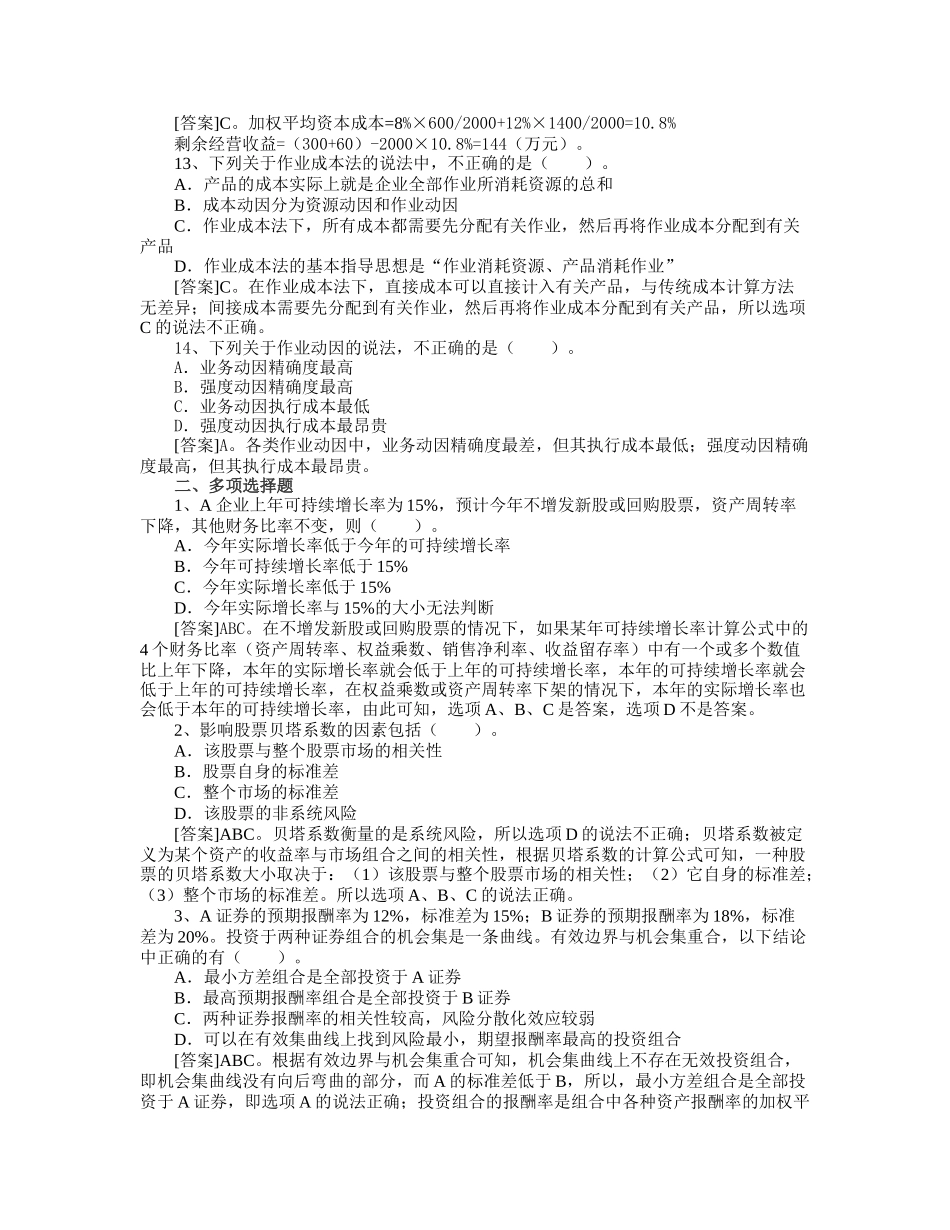
CPA 专业阶段考试《财务成本管理》模拟试题及参考答案一、单项选择题 1、下列表述中,错误的是( )。A.有时一项资产附带的期权比该资产本身更有价值B.引导原则是行动传递信号原则的一个运用C.金融资产投资活动是“有价值的创意原则”的主要应用领域D.如果资本市场是完全有效地,购买或出售金融工具的交易的净现值为零[答案]C。“有价值的创意原则”主要应用于直接投资项目(直接投资是指把资金直接投放于生产经营性资产),而金融资产投资是间接投资(间接投资又称证券投资,是指把资金投放于金融性资产),所以选项 C 的表述错误。2、A 公司 2011 年税前经营利润为 2000 万元,所得税税率为 30%,净经营性营运资本增加 350 万元,经营性长期资产增加 800 万元,经营性长期债务增加 200 万元,利息 60 万元。该公司按照固定的负债率 60%为投资筹集资本,则 2011 年股权现金流量为( )。A.986 万元 B.978 万元C.950 万元 D.648 万元[答案]B。净投资=净经营资产增加=净经营性营运资本增加+净经营性长期资产增加=350+经营性长期资产增加-经营性长期债务增加=350+800-200=950(万元);根据“按照固定的负债率为投资筹集资本”可知:股权现金流量=税后利润-(1-负债率)×净投资=(税前经营利润-利息)×(1-所得税税率)-(1-负债率)×净投资=(2000-60)×(1-30%)-(1-60%)×950=1358-380=978(万元)。3、A 企业的净经营资产周转次数为 1.653 次,预计本年销售净利率为 4.5%,股利支付率 30%,可以动用的金融资产为 0,则该企业的内含增长率为( )A.5.5% B.6.3%C.4.3% D.8.7%[答案]A。外部融资销售增长比=经营资产销售百分比-经营负责销售百分比-计划销售净利率×[(1+增长率)/增长率]×(1-预计股利支付率)=经营资产/销售收入-经营负债/销售收入-计划销售净利率×[(1+增长率)/增长率]×(1-预计股利支付率)=净经营资产/销售收入-计划销售净利率×[(1+增长率)/增长率]×(1-预计股利支付率)=1/净经营资产周转次数-计划销售净利率×[(1+增长率)/增长率]×(1-预计股利支付率)设内含增长率为 g,将有关数据代入上式,并令外部融资销售增长比为 0,则得:1/1.653-4.5%×(1+g)/g×(1-30%)=00.605=3.15%×(1+g)/g19.21= (1+g)/g1+g= 19.21g解之得,g=5.5%4、下列各因素中,属于市净率特有的驱动因素是( )。A.股利支付率 B.增长率C.权益净利率 D.销售净利率[答案]C。市盈率的驱...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

碎片内容

CPA专业阶段考试《财务成本管理》模拟试题及参考答案

您可能关注的文档

确认删除?
VIP
微信客服
  • 扫码咨询
会员Q群
  • 会员专属群点击这里加入QQ群
客服邮箱
回到顶部