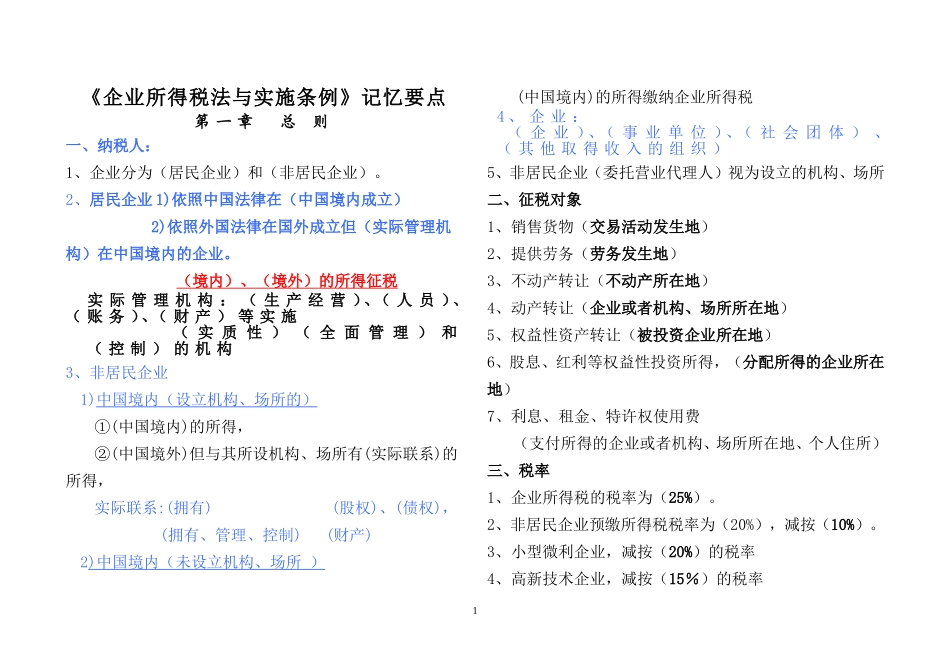
《企业所得税法与实施条例》记忆要点第 一 章 总 则一、纳税人:1、企业分为(居民企业)和(非居民企业)
2、居民企业 1)依照中国法律在(中国境内成立)2)依照外国法律在国外成立但(实际管理机构)在中国境内的企业
(境内)、(境外 ) 的所得征税 实 际 管 理 机 构 : ( 生 产 经 营 )、( 人 员 )、( 账 务 )、( 财 产 ) 等 实 施( 实 质 性 ) ( 全 面 管 理 ) 和( 控 制 ) 的 机 构3、非居民企业1)中国境内(设立机构、场所的)①(中国境内)的所得,②(中国境外)但与其所设机构、场所有(实际联系)的所得,实际联系:(拥有) (股权)、(债权),(拥有、管理、控制) (财产) 2) 中国境内(未设立机构、场所 ) (中国境内)的所得缴纳企业所得税4 、 企 业 :( 企 业 )、( 事 业 单 位 )、( 社 会 团 体 ) 、( 其 他 取 得 收 入 的 组 织 )5、非居民企业(委托营业代理人)视为设立的机构、场所二、征税对象1、销售货物(交易活动发生地)2、提供劳务(劳务发生地)3、不动产转让(不动产所在地)4、动产转让(企业或者机构、场所所在地)5、权益性资产转让(被投资企业所在地)6、股息、红利等权益性投资所得,(分配所得的企业所在地)7、利息、租金、特许权使用费(支付所得的企业或者机构、场所所在地、个人住所)三、税率1、企业所得税的税率为(25%)
2、非居民企业预缴所得税税率为(20%),减按(10%)
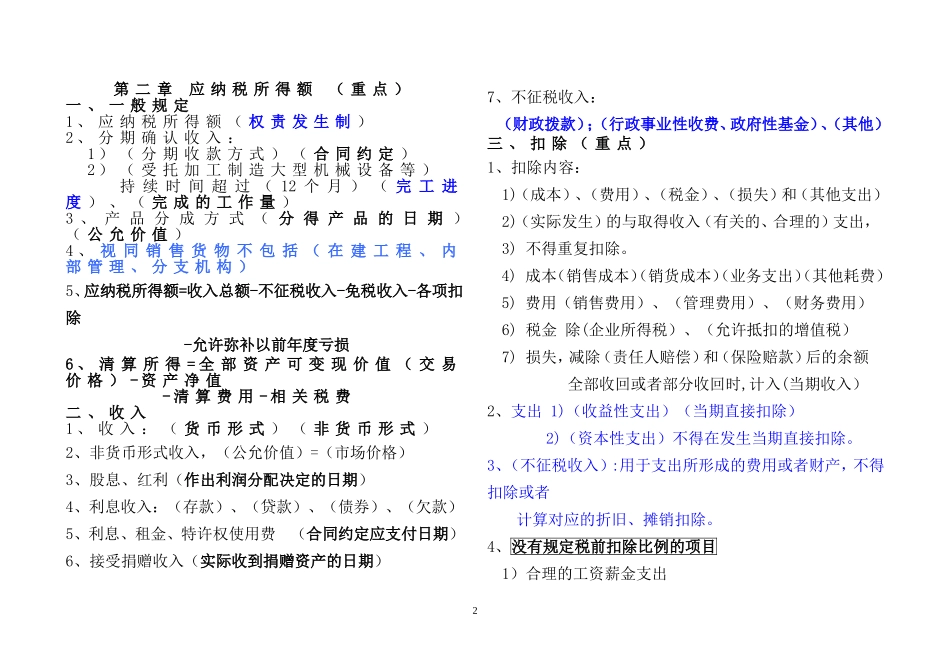
3、小型微利企业,减按(20%)的税率4、高新技术企业,减按(15%)的税率1第 二 章 应 纳 税 所 得 额 ( 重 点 )一 、 一 般 规 定1 、 应 纳 税 所 得 额 ( 权 责 发 生 制 )2 、 分 期 确 认 收 入 : 1 ) ( 分 期 收 款 方 式 ) ( 合 同 约 定 ) 2 )